

酒店财务的典型痛点是“三本账”:前台实际收款、系统订单金额、平台结算金额。三者天然存在时间差与手续费差,如果不做结构化对账,月底只能靠人工翻单。
日结:每天闭店前的十分钟
日结汇总当天的收款方式、订单数量、退款与冲账,按班次归集。核心是核对“系统应收”与“实际收款”是否一致,差额必须当天查清。
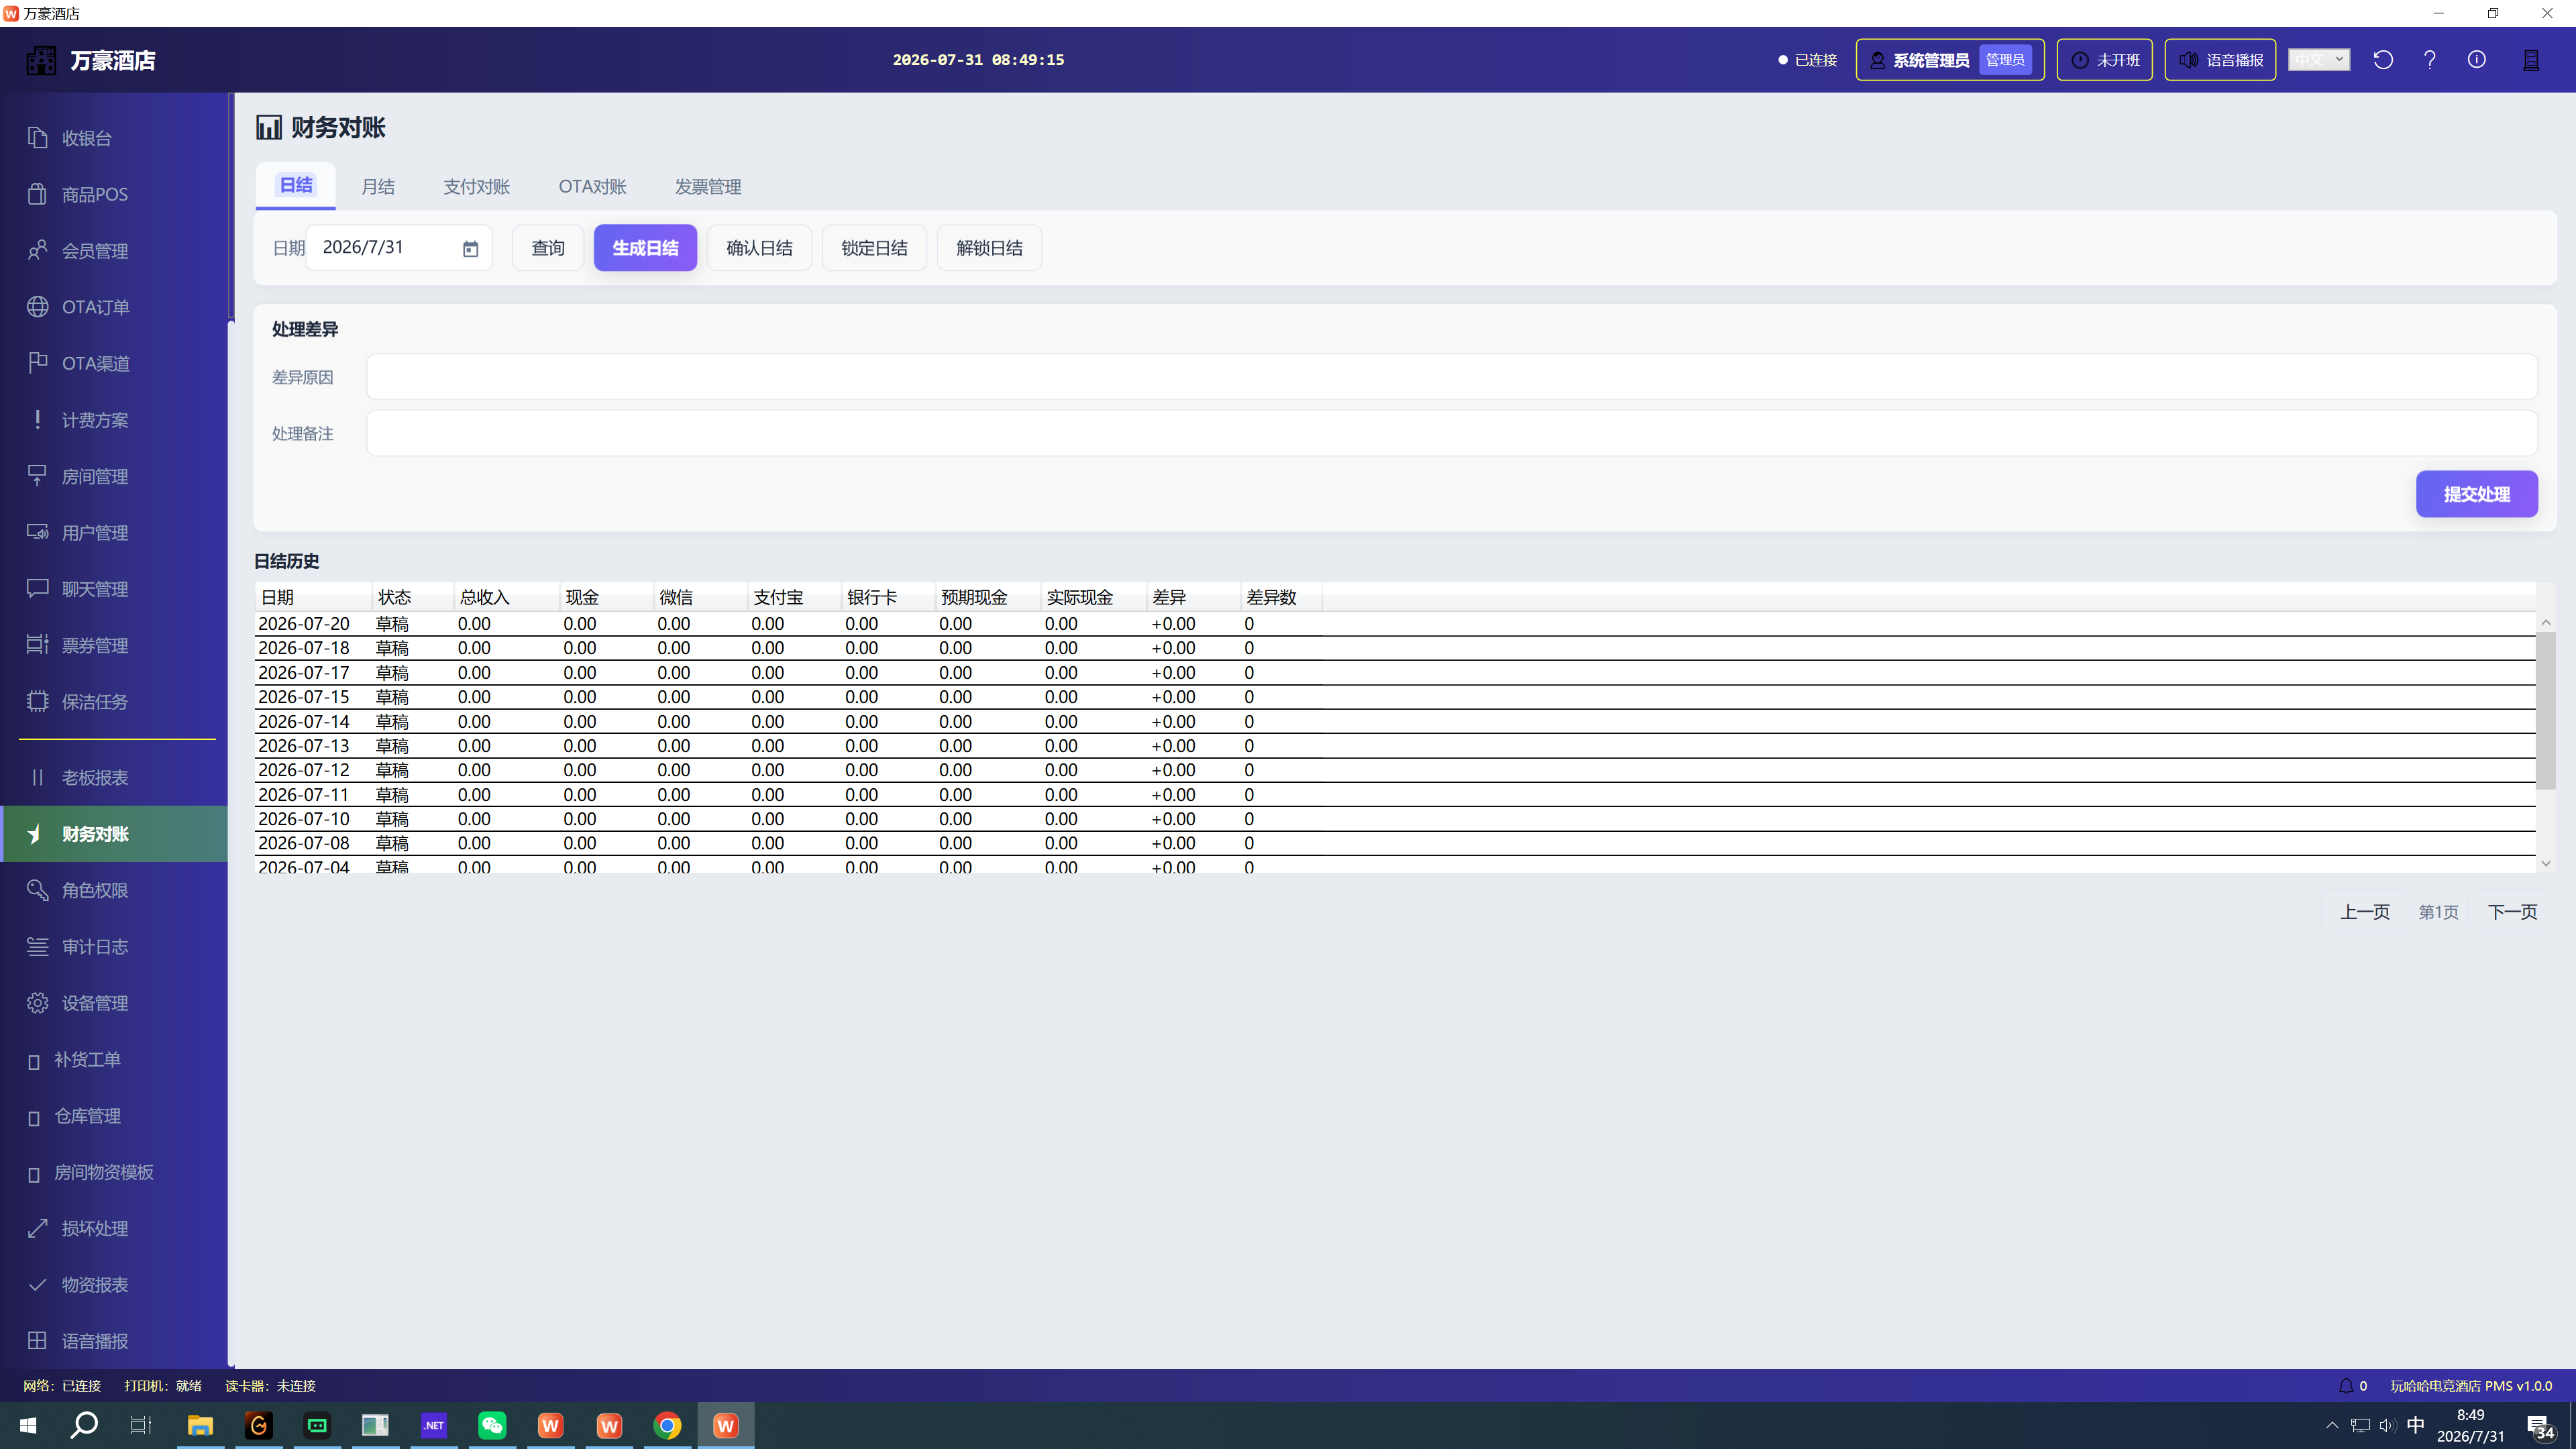
建议把日结固化为闭店流程:交接班前必须完成日结,未完成不允许交班。制度比提醒有效。
月结:看结构,而不只是看总额
月结输出收入结构:房费占比、商品占比、服务占比、渠道占比。总额只能说明生意好坏,结构才能指导经营动作。
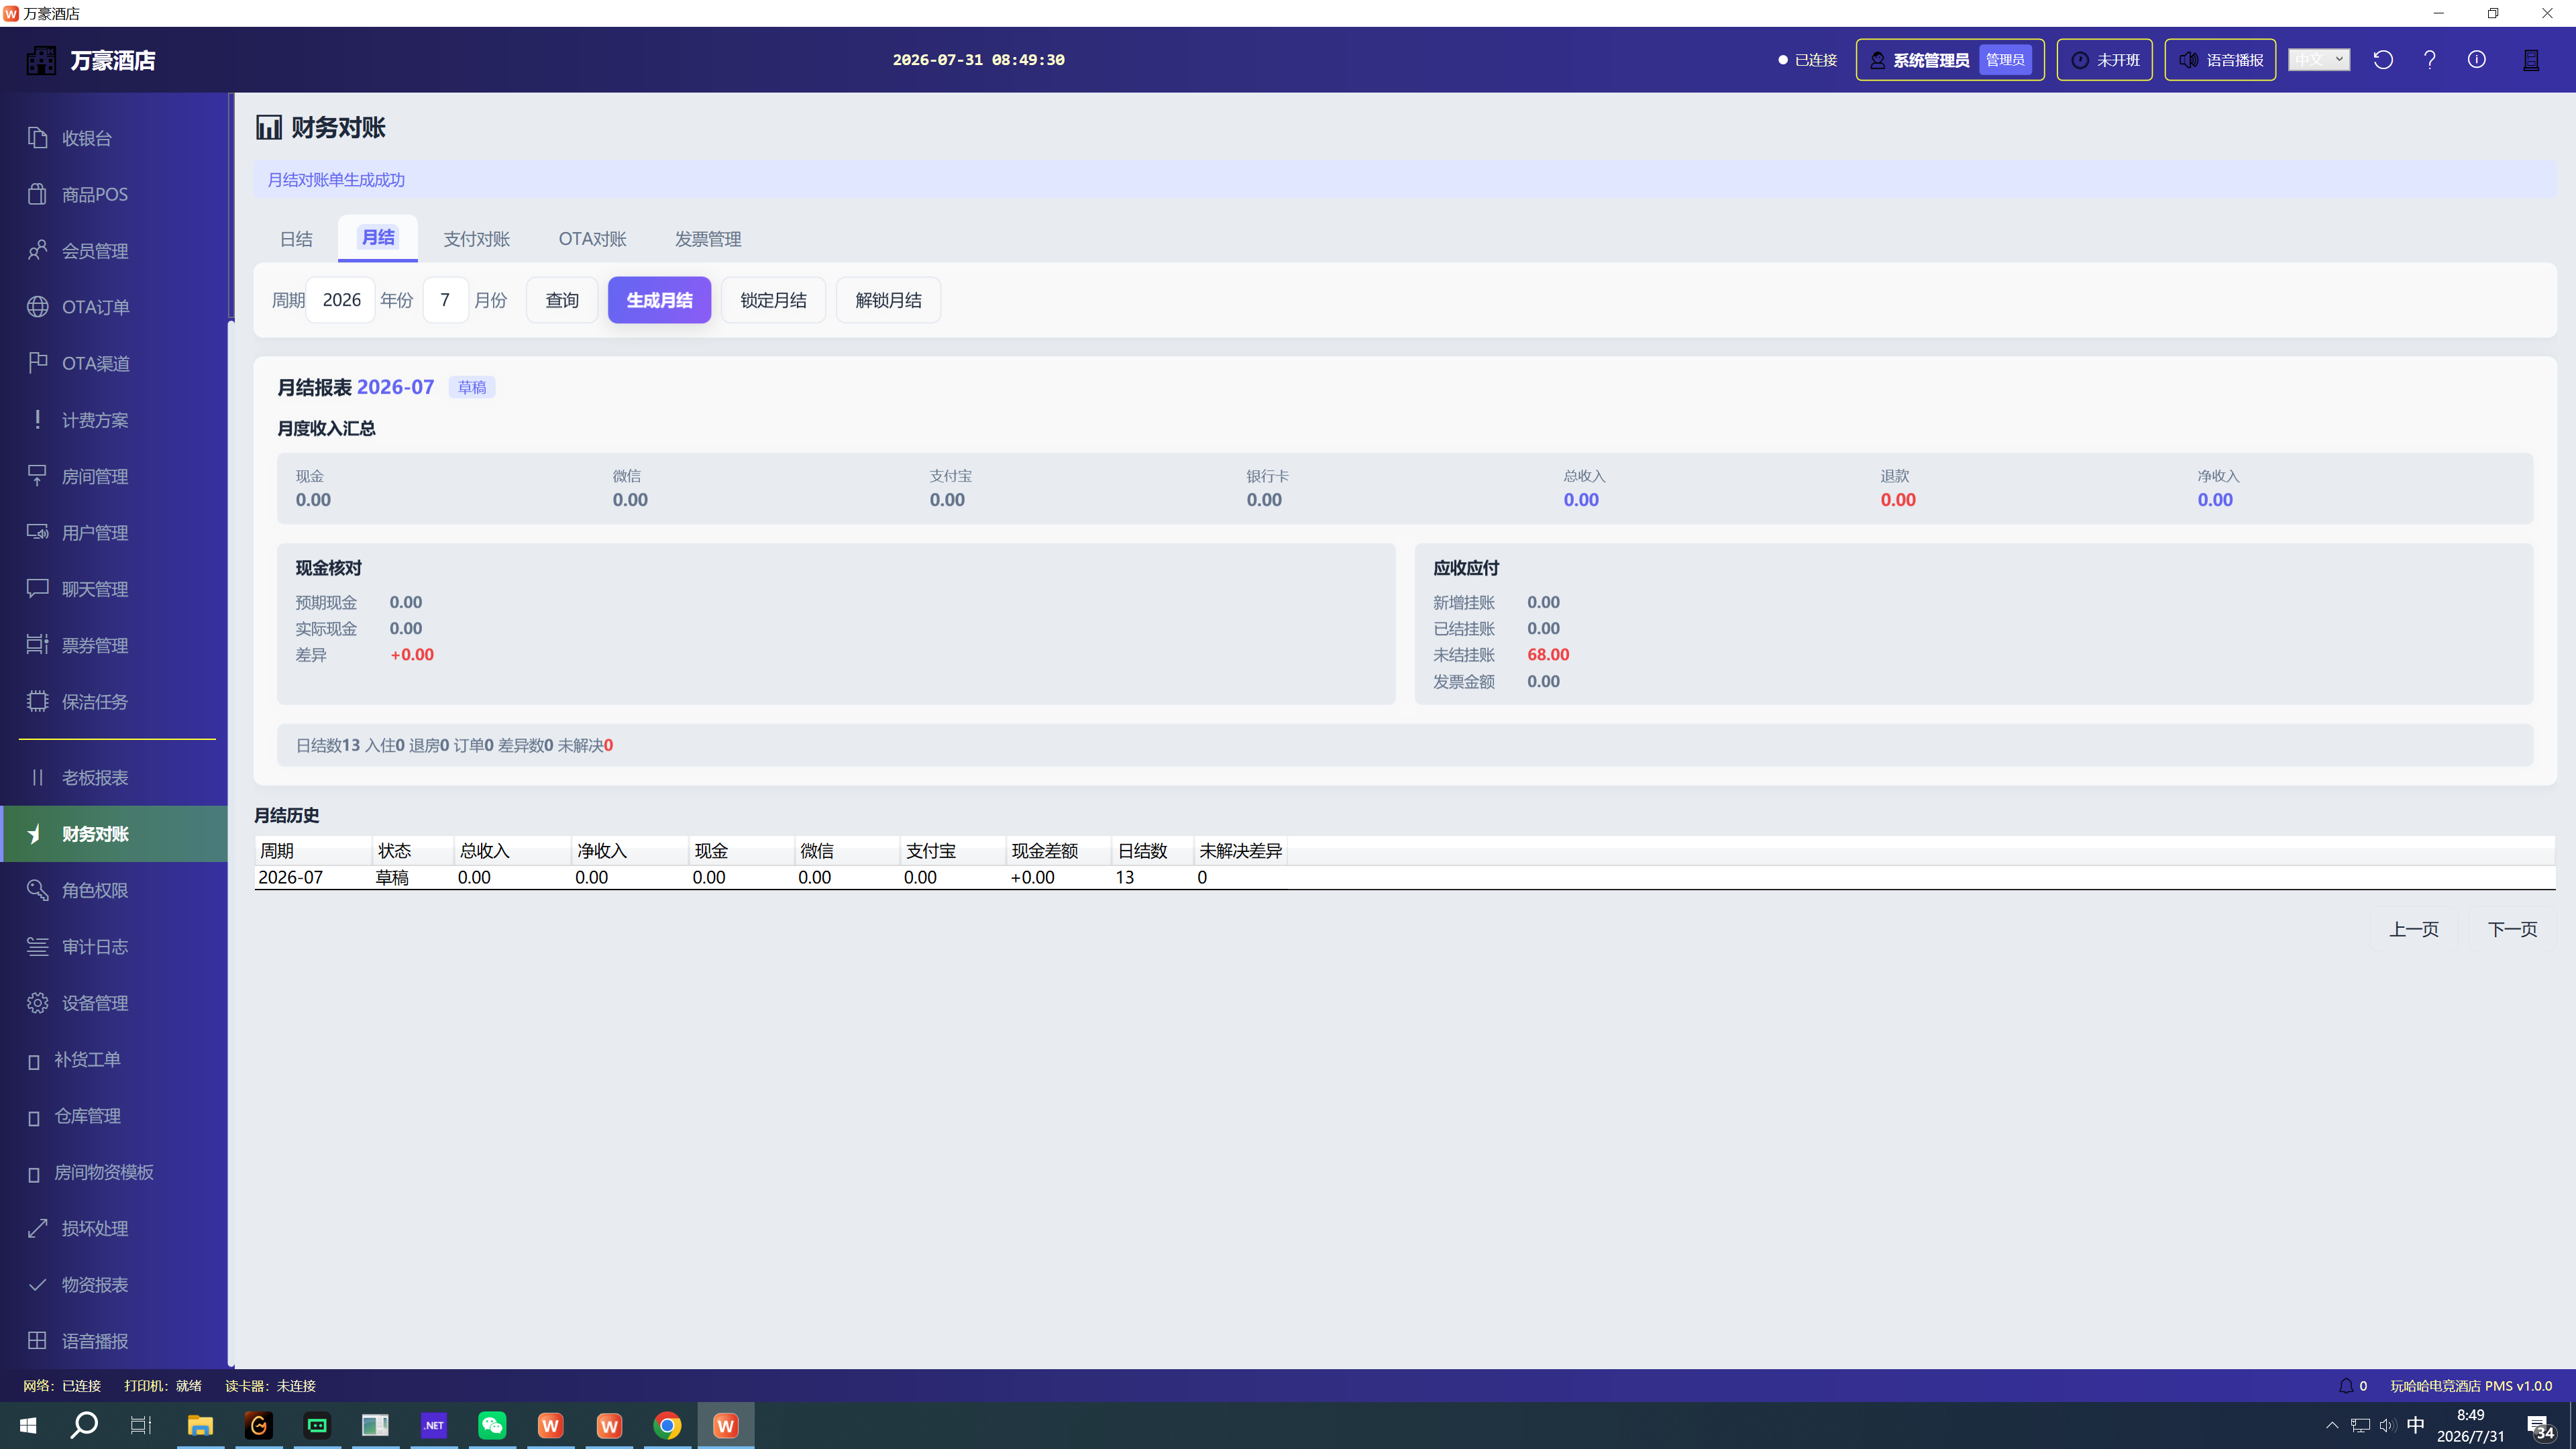
关注三个比率:商品收入占比、OTA 佣金占收入比、退款率。三个比率异常,往往指向具体问题,例如商品定价过高、渠道过度依赖、退房体验变差。
支付对账:把手续费算进去
微信、支付宝、银联的到账金额与订单金额存在手续费差。支付对账按渠道拉取流水,自动匹配订单号,标记未匹配项。
未匹配项通常有三类原因:退款延迟、跨日结算、手工补单。分别设定处理规则,比逐笔排查高效。
OTA 对账:佣金与账期的差异
OTA 平台的结算周期、佣金比例、活动补贴各不相同。OTA 对账按平台汇总订单、佣金、补贴与实结金额,输出差异清单。
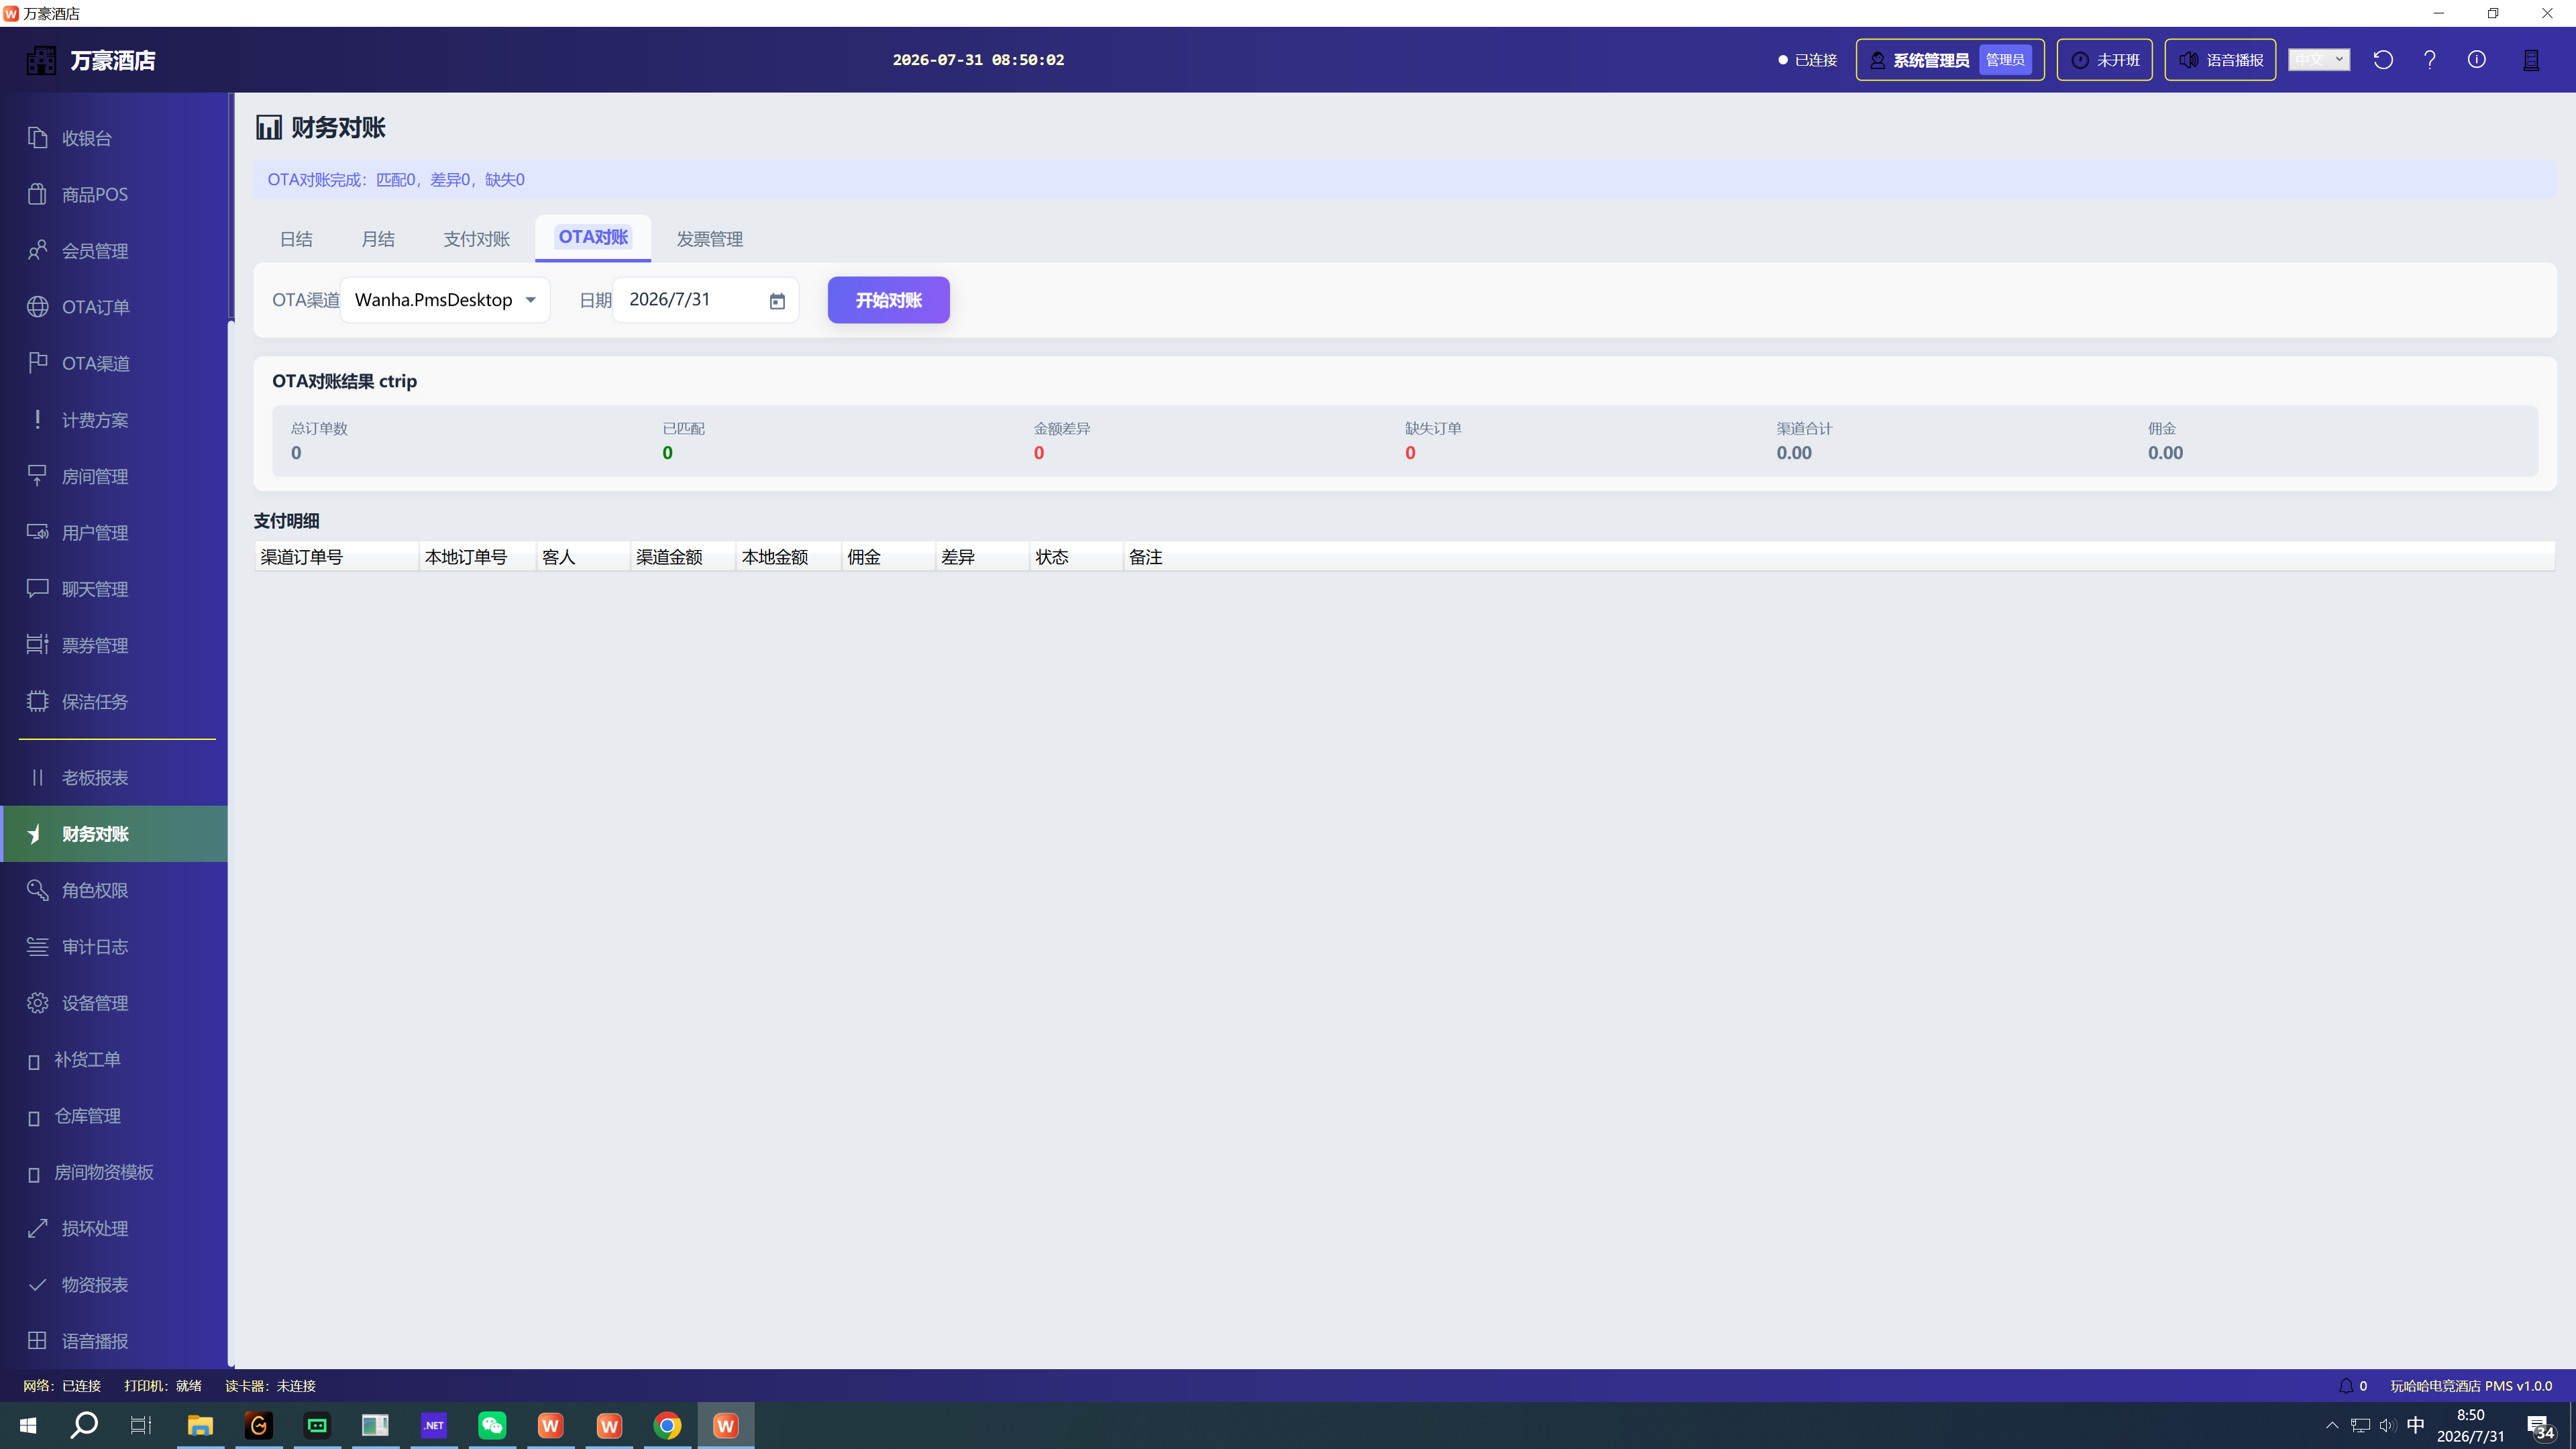
建议每月固定核对一次,差异超过阈值(例如 1%)时追查。长期不核对,差异会累积成无法解释的窟窿。


